Domain ezta.de kaufen?
Wir ziehen mit dem Projekt
ezta.de um.
Sind Sie am Kauf der Domain
ezta.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ezta.de kaufen?
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
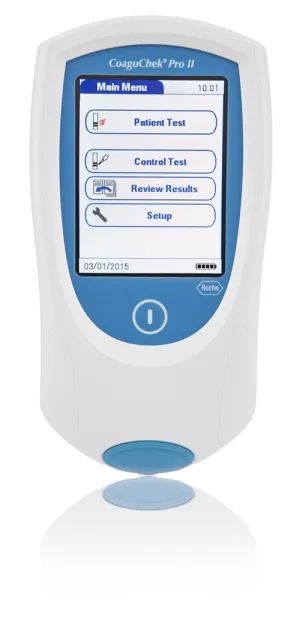
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steireif, Alexander: Handbuch Online-ShopHandbuch Online-Shop , Strategien, Erfolgsrezepte, Lösungen für wirkungsvollen E-Commerce. Der Leitfaden für Ihren Erfolg im Online-Handel , Sport-Stoßdämpfer > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20211223, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Steireif, Alexander~Rieker, Rouven Alexander~Bückle, Markus, Edition: ENL, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 892, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: Web-Shops; Shopware; Magento; E-bay; Amazon-Marketplace; Kunden-Support; Online-Marketing; Usability User Experience UX; Digital-Marketing; Online-Shops erstellen; WordPress; DSGVO; Bitcoin; Bücher Grundlagen Kurse Tipps Workshops Tutorials Wissen; Conversion-Monitoring, Fachschema: Informatik~Internet~Surfen (Internet)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce~Direktmarketing - Direktvermarktung~Marketing / Direktmarketing, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~E-Commerce, E-Business~Direktmarketing / Telemarketing, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Online-Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 186, Höhe: 55, Gewicht: 1777, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265962949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Building Information ModelingBuilding Information Modeling , Technologische Grundlagen und industrielle Praxis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., akt. Aufl. 2021, Erscheinungsjahr: 20211229, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Titel der Reihe: VDI-Karriere##, Redaktion: Borrmann, André~König, Markus~Koch, Christian~Beetz, Jakob, Auflage: 21002, Auflage/Ausgabe: 2., akt. Aufl. 2021, Seitenzahl/Blattzahl: 868, Abbildungen: 388 Abbildungen, 314 Abbildungen in Farbe. Book + eBook., Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / General, Keyword: Bauprozesssimulation;Building Information Modeling;Datenmanagement;Datenverwaltung;computergestütztes kollaboratives Arbeiten;geometrische Modellierung, Fachschema: Bau / Bauberufe~Bauberuf~CAD - Computer Aided Design~CAM - Computer Aided Manufacturing ~F u. E (Forschung und Entwicklung)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Wissenschaft~Technik / Soziologie, Politik, Recht, Wirtschaft~Informationstechnologie~IT~Technologie / Informationstechnologie~Bau / Hochbau~Hochbau~EDV / Theorie / Allgemeines, Fachkategorie: Industrielle Anwendungen der wissenschaftlichen Forschung und technologische Innovation~Bauhandwerk~Umweltwissenschaften, Umwelttechnik~Computer-Aided Design (CAD)~Informationstechnik (IT), allgemeine Themen~Hochbau und Baustoffe~Computeranwendungen in Industrie und Technologie, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 245, Breite: 177, Höhe: 51, Gewicht: 1674, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **


Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
Was sind geringwertige Wirtschaftsgüter 2019?
Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr ist. Für solche Güter können Unternehmen die Sofortabschreibung in Anspruch nehmen, anstatt diese über die Nutzungsdauer abzuschreiben. Im Jahr 2019 wurden die Grenzen für GWG von 410 Euro auf 800 Euro angehoben, was bedeutet, dass Unternehmen mehr Güter als geringwertig betrachten können und somit von steuerlichen Vorteilen profitieren. Die Regelungen zu geringwertigen Wirtschaftsgütern dienen dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
Extra großer Kinderwagen für Hunde - vielseitig und benutzerfreundlichDieser extra große Kinderwagen für mittelgroße Hunde ist ideal für Hunde bis 80 kg. Es verfügt über Gummiräder für eine reibungslose Fahrt und einen verstellbaren Griff für optimalen Komfort. Mit atmungsaktivem Mesh bleibt Ihr Hund kühl und komfortabel, während die Aufbewahrungstasche eine bequeme Aufbewahrung bietet. Dieser langlebige und faltbare Kinderwagen macht es einfach, mit Ihrem Hund auszuziehen.634,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
-
Steireif, Alexander: Handbuch Online-ShopHandbuch Online-Shop , Strategien, Erfolgsrezepte, Lösungen für wirkungsvollen E-Commerce. Der Leitfaden für Ihren Erfolg im Online-Handel , Sport-Stoßdämpfer > Sportfederung , Auflage: 3. Auflage, Erscheinungsjahr: 20211223, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Steireif, Alexander~Rieker, Rouven Alexander~Bückle, Markus, Edition: ENL, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 892, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Online Trading, Keyword: Web-Shops; Shopware; Magento; E-bay; Amazon-Marketplace; Kunden-Support; Online-Marketing; Usability User Experience UX; Digital-Marketing; Online-Shops erstellen; WordPress; DSGVO; Bitcoin; Bücher Grundlagen Kurse Tipps Workshops Tutorials Wissen; Conversion-Monitoring, Fachschema: Informatik~Internet~Surfen (Internet)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce~Direktmarketing - Direktvermarktung~Marketing / Direktmarketing, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~E-Commerce, E-Business~Direktmarketing / Telemarketing, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Online-Marketing, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 248, Breite: 186, Höhe: 55, Gewicht: 1777, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265962949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Building Information ModelingBuilding Information Modeling , Technologische Grundlagen und industrielle Praxis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., akt. Aufl. 2021, Erscheinungsjahr: 20211229, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Titel der Reihe: VDI-Karriere##, Redaktion: Borrmann, André~König, Markus~Koch, Christian~Beetz, Jakob, Auflage: 21002, Auflage/Ausgabe: 2., akt. Aufl. 2021, Seitenzahl/Blattzahl: 868, Abbildungen: 388 Abbildungen, 314 Abbildungen in Farbe. Book + eBook., Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / General, Keyword: Bauprozesssimulation;Building Information Modeling;Datenmanagement;Datenverwaltung;computergestütztes kollaboratives Arbeiten;geometrische Modellierung, Fachschema: Bau / Bauberufe~Bauberuf~CAD - Computer Aided Design~CAM - Computer Aided Manufacturing ~F u. E (Forschung und Entwicklung)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Wissenschaft~Technik / Soziologie, Politik, Recht, Wirtschaft~Informationstechnologie~IT~Technologie / Informationstechnologie~Bau / Hochbau~Hochbau~EDV / Theorie / Allgemeines, Fachkategorie: Industrielle Anwendungen der wissenschaftlichen Forschung und technologische Innovation~Bauhandwerk~Umweltwissenschaften, Umwelttechnik~Computer-Aided Design (CAD)~Informationstechnik (IT), allgemeine Themen~Hochbau und Baustoffe~Computeranwendungen in Industrie und Technologie, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 245, Breite: 177, Höhe: 51, Gewicht: 1674, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Aufkleber A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Was sind geringwertige Wirtschaftsgüter 2019?
Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr ist. Für solche Güter können Unternehmen die Sofortabschreibung in Anspruch nehmen, anstatt diese über die Nutzungsdauer abzuschreiben. Im Jahr 2019 wurden die Grenzen für GWG von 410 Euro auf 800 Euro angehoben, was bedeutet, dass Unternehmen mehr Güter als geringwertig betrachten können und somit von steuerlichen Vorteilen profitieren. Die Regelungen zu geringwertigen Wirtschaftsgütern dienen dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.